

Nhựa ABS là nguyên liệu phổ biến trong sản xuất linh kiện điện tử, thiết bị gia dụng và phụ tùng ô tô. Trung Quốc cũng là một trong những nguồn cung nguyên liệu ABS được doanh nghiệp Việt Nam lựa chọn.
Để nhập khẩu mặt hàng này, doanh nghiệp cần xác định đúng chủng loại và thành phần sản phẩm. Đây là căn cứ để phân loại mã HS, xác định chính sách hóa chất và chuẩn bị hồ sơ hải quan. Bài viết dưới đây, 90000 Logistics sẽ hướng dẫn doanh nghiệp thủ tục nhập khẩu nhựa ABS từ Trung Quốc về Việt Nam theo quy định hiện hành năm 2026.
Kiểm tra thành phần nhựa ABS trước khi nhập khẩu
Trước khi đặt hàng, doanh nghiệp cần xác định chính xác loại ABS dự kiến nhập khẩu. Thông tin này ảnh hưởng trực tiếp đến mã HS và chính sách quản lý mặt hàng.
Phân biệt các loại nhựa ABS
Nhựa ABS nhập khẩu thường được cung cấp dưới ba dạng chính:
| Loại hàng | Đặc điểm |
|---|---|
| ABS nguyên sinh | Nhựa được sản xuất trực tiếp qua quá trình polymer hóa, thường có dạng hạt |
| ABS compound | Nhựa ABS được phối trộn thêm phụ gia, chất tạo màu hoặc chất chống cháy |
| ABS tái sinh | Nhựa thu hồi, tái chế và xử lý thành nguyên liệu sử dụng lại |
Doanh nghiệp cần phân biệt ABS tái sinh với phế liệu nhựa. Hai loại hàng này chịu chính sách nhập khẩu khác nhau.
Kiểm tra thành phần hóa học và tài liệu kỹ thuật
Nhựa ABS là copolymer được hình thành từ ba monomer chính. Ba thành phần gồm Acrylonitrile, Butadiene và Styrene.
Trong quá trình polymer hóa, các monomer liên kết để hình thành cấu trúc polymer. Vì vậy, cần phân biệt monomer đã phản ứng với lượng monomer tự do còn tồn dư.
Trước khi nhập khẩu, doanh nghiệp cần yêu cầu nhà cung cấp cung cấp SDS và TDS. Đây là hai tài liệu quan trọng để xác định thành phần và đặc tính sản phẩm.
SDS thể hiện thành phần, đặc tính nguy hiểm và hướng dẫn an toàn. TDS cung cấp thông số kỹ thuật của từng grade nhựa ABS.
Trường hợp SDS không thể hiện đầy đủ tỷ lệ thành phần, doanh nghiệp cần yêu cầu thêm Composition Declaration. COA cũng giúp xác nhận các chỉ tiêu chất lượng của lô hàng.
Xác định nghĩa vụ quản lý hóa chất
Luật Hóa chất số 69/2025/QH15 có hiệu lực từ ngày 01/01/2026. Các quy định hướng dẫn được triển khai theo Nghị định 24, 25 và 26/2026/NĐ-CP.
Theo Điều 6 Nghị định 26/2026/NĐ-CP, khai báo hóa chất nhập khẩu áp dụng với hóa chất thuộc Chương 28 và Chương 29. Hạt nhựa ABS thuộc Chương 39 nên không phải khai báo theo thủ tục này.
Tuy nhiên, không thể đồng nhất việc khai báo hóa chất với việc xin giấy phép hóa chất. Hai thủ tục có phạm vi áp dụng khác nhau.
Acrylonitrile (CAS 107-13-1) nằm trong Phụ lục II Nghị định 24/2026/NĐ-CP. Đây là danh mục hóa chất sản xuất, kinh doanh có điều kiện.
Styrene (CAS 100-42-5) và 1,3-Butadiene (CAS 106-99-0) nằm trong Phụ lục I. Đây là danh mục hóa chất cơ bản thuộc lĩnh vực công nghiệp hóa chất trọng điểm.
Việc các monomer xuất hiện trong danh mục không đồng nghĩa ABS thành phẩm tự động phải xin giấy phép. Không được lấy tỷ lệ monomer cấu thành polymer để thay thế tỷ lệ hóa chất tự do trong hỗn hợp.
Trường hợp nhập khẩu hóa chất Acrylonitrile riêng biệt, Điều 10 Nghị định 26/2026/NĐ-CP quy định cụ thể nghĩa vụ cấp giấy chứng nhận. Doanh nghiệp nhập khẩu để kinh doanh phải có Giấy chứng nhận đủ điều kiện kinh doanh hóa chất có điều kiện.
Nếu nhập khẩu hóa chất để phục vụ hoạt động sử dụng của chính doanh nghiệp, doanh nghiệp phải công bố mục đích sử dụng. Trường hợp này không cần Giấy chứng nhận đủ điều kiện sản xuất, kinh doanh hóa chất có điều kiện.
Vì vậy, với ABS thành phẩm, cần căn cứ vào bản chất sản phẩm và thành phần thực tế. SDS và bản công bố thành phần của nhà sản xuất là tài liệu quan trọng để xác định nghĩa vụ liên quan.
Xác định mã HS và tính thuế nhập khẩu nhựa ABS
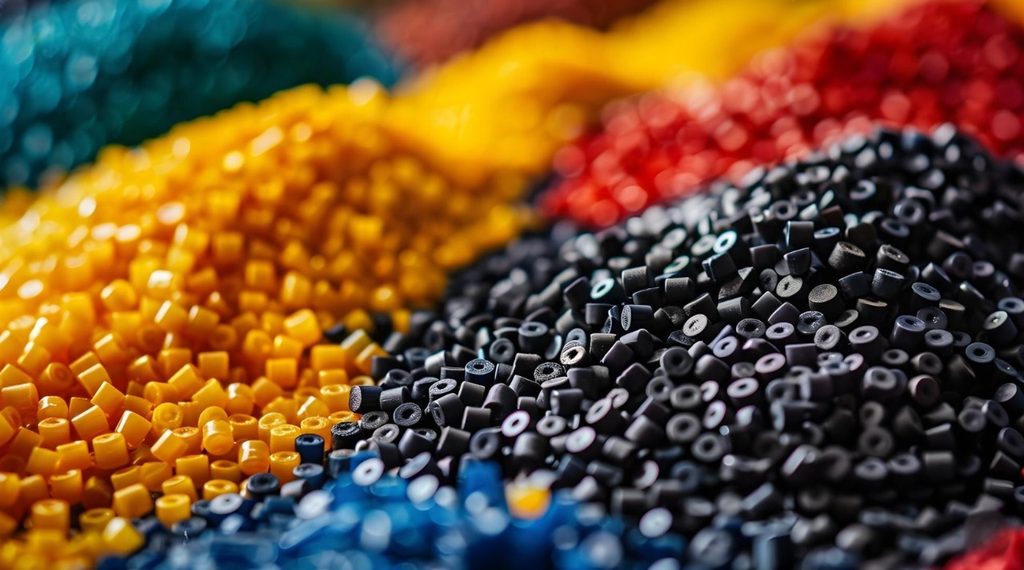
Mã HS nhựa ABS
Nhựa ABS thuộc nhóm 3903, gồm các polyme từ styren ở dạng nguyên sinh. Phân nhóm 3903.30 dành riêng cho copolymer Acrylonitrile-Butadiene-Styrene.
Mã HS được chia theo dạng tồn tại của sản phẩm:
| Mã HS | Mô tả hàng hóa |
|---|---|
| 3903.30.40 | ABS dạng phân tán trong môi trường nước |
| 3903.30.50 | ABS dạng phân tán trong môi trường không chứa nước |
| 3903.30.60 | ABS dạng hạt |
| 3903.30.90 | ABS loại khác |
Đối với ABS nguyên sinh dạng hạt, mã HS tham khảo là 3903.30.60.
Doanh nghiệp không nên áp dụng mã này cho mọi sản phẩm mang tên ABS. ABS compound hoặc hỗn hợp nhựa cần được phân loại theo thành phần và bản chất hàng hóa.
Thuế nhập khẩu nhựa ABS từ Trung Quốc
Với ABS dạng hạt mã HS 3903.30.60, thuế nhập khẩu ưu đãi MFN là 3%. Thuế nhập khẩu thông thường là 4,5%.
Theo Biểu thuế ACFTA ban hành kèm Nghị định 118/2022/NĐ-CP, mã HS 3903.30.60 có thuế suất ưu đãi đặc biệt 0%. Mức thuế này áp dụng trong giai đoạn 2022–2027.
Để hưởng ưu đãi, hàng hóa phải đáp ứng quy tắc xuất xứ ACFTA. Doanh nghiệp cần có C/O Form E hợp lệ hoặc chứng từ xuất xứ được chấp nhận theo quy định.
Thuế GTGT đối với hàng hóa nhập khẩu được xác định theo Luật Thuế GTGT và chính sách giảm thuế hiện hành. Trong thời gian từ ngày 01/07/2025 đến hết ngày 31/12/2026, mức thuế 8% áp dụng cho hàng hóa đủ điều kiện giảm thuế.
Ví dụ tính thuế nhập khẩu
Giả sử doanh nghiệp nhập khẩu một lô ABS dạng hạt từ Trung Quốc. Trị giá tính thuế hải quan của lô hàng là 100 triệu đồng.
Trường hợp có C/O Form E hợp lệ:
| Khoản thuế | Cách tính | Số tiền |
|---|---|---|
| Thuế nhập khẩu | 100 triệu × 0% | 0 đồng |
| VAT | 100 triệu × 8% | 8 triệu đồng |
| Tổng thuế | 8 triệu đồng |
Trường hợp không có chứng từ hưởng ưu đãi ACFTA:
| Khoản thuế | Cách tính | Số tiền |
|---|---|---|
| Thuế nhập khẩu MFN | 100 triệu × 3% | 3 triệu đồng |
| VAT | 103 triệu × 8% | 8,24 triệu đồng |
| Tổng thuế | 11,24 triệu đồng |
Ví dụ trên chưa bao gồm chi phí vận chuyển và các khoản phí phát sinh. Thuế thực tế được tính theo trị giá hải quan và chính sách tại thời điểm đăng ký tờ khai.
Chuẩn bị hồ sơ nhập khẩu nhựa ABS từ Trung Quốc
Hồ sơ nhập khẩu nhựa ABS gồm chứng từ thương mại, chứng từ vận tải và tài liệu kỹ thuật. Doanh nghiệp cần kiểm tra tính thống nhất giữa các chứng từ trước khi khai báo.
| Chứng từ | Nội dung |
|---|---|
| Commercial Invoice | Hóa đơn thương mại |
| Packing List | Phiếu đóng gói hàng hóa |
| Sales Contract | Hợp đồng mua bán |
| Bill of Lading | Vận đơn |
| C/O Form E | Chứng nhận xuất xứ để hưởng ưu đãi ACFTA |
| SDS/MSDS | Phiếu an toàn hóa chất |
| TDS | Tài liệu thông số kỹ thuật |
| COA | Phiếu phân tích chất lượng |
| Composition Declaration | Bản công bố thành phần sản phẩm |
Theo Điều 16 Thông tư 38/2015/TT-BTC, sửa đổi tại Thông tư 39/2018/TT-BTC, hồ sơ hải quan nhập khẩu gồm các chứng từ theo từng trường hợp cụ thể. Tờ khai hải quan và hóa đơn thương mại là những chứng từ quan trọng trong bộ hồ sơ.
C/O Form E được sử dụng khi doanh nghiệp đề nghị hưởng thuế ACFTA. Giấy phép nhập khẩu hoặc chứng từ kiểm tra chuyên ngành chỉ phải nộp khi hàng hóa thuộc diện quản lý tương ứng.
SDS, TDS và COA là tài liệu kỹ thuật phục vụ xác định hàng hóa. Đây không phải chứng từ bắt buộc phải nộp cho mọi tờ khai nhập khẩu ABS.
Quy trình làm thủ tục nhập khẩu nhựa ABS từ Trung Quốc
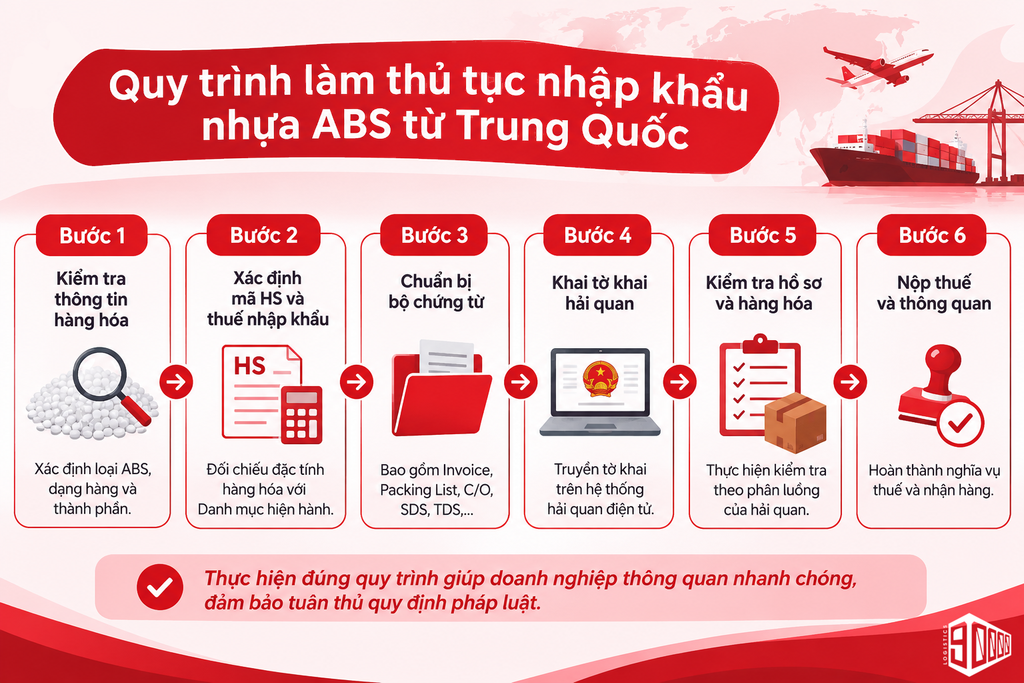
Sau khi chuẩn bị chứng từ, doanh nghiệp thực hiện khai báo hải quan và nhận hàng theo trình tự sau:
Bước 1: Kiểm tra thông tin hàng hóa
Doanh nghiệp xác định loại ABS, dạng tồn tại và grade sản phẩm. Đồng thời, kiểm tra SDS để xác định thành phần hóa học.
Bước 2: Xác định mã HS và thuế nhập khẩu
Doanh nghiệp đối chiếu đặc tính hàng hóa với Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam. Với ABS dạng hạt, mã HS tham khảo là 3903.30.60.
Tiếp đó, doanh nghiệp xác định thuế MFN hoặc ACFTA. Trường hợp sử dụng ưu đãi ACFTA, cần kiểm tra chứng từ xuất xứ.
Bước 3: Chuẩn bị bộ chứng từ
Doanh nghiệp hoàn thiện Invoice, Packing List, Sales Contract và vận đơn. C/O Form E cùng tài liệu kỹ thuật được chuẩn bị theo trường hợp áp dụng.
Bước 4: Khai tờ khai hải quan
Doanh nghiệp truyền tờ khai nhập khẩu trên hệ thống hải quan điện tử. Thông tin khai báo phải thống nhất với chứng từ hàng hóa.
Bước 5: Kiểm tra hồ sơ và hàng hóa
Cơ quan hải quan phân luồng tờ khai theo quy định. Tùy kết quả phân luồng, doanh nghiệp thực hiện kiểm tra hồ sơ hoặc kiểm tra thực tế hàng hóa.
Nếu cơ quan hải quan yêu cầu giải trình, doanh nghiệp cung cấp tài liệu kỹ thuật liên quan. SDS, TDS và COA có thể được sử dụng để làm rõ bản chất sản phẩm.
Bước 6: Nộp thuế và thông quan
Doanh nghiệp hoàn thành nghĩa vụ thuế theo thông báo. Sau khi đáp ứng các điều kiện thông quan, doanh nghiệp làm thủ tục nhận hàng tại cảng.
Những lưu ý khi làm thủ tục nhập khẩu nhựa ABS
Kiểm tra SDS đúng với grade hàng thực tế. SDS chung của nhà cung cấp có thể không phản ánh đúng công thức sản phẩm. Doanh nghiệp cần đối chiếu mã sản phẩm và nhà sản xuất.
Khai báo đúng dạng hàng hóa. ABS dạng hạt, dạng phân tán và loại khác có mã HS riêng. Sai phân loại có thể dẫn đến chênh lệch thuế và phải điều chỉnh tờ khai.
Kiểm tra điều kiện hưởng ACFTA. Hàng được xuất khẩu từ Trung Quốc chưa đương nhiên có xuất xứ Trung Quốc. C/O Form E phải đáp ứng quy tắc xuất xứ của hiệp định.
Phân biệt ABS tái sinh và phế liệu nhựa. Nguyên liệu tái sinh đã được xử lý thành sản phẩm có đặc tính xác định khác với phế liệu nhập khẩu. Phế liệu nhựa nhập khẩu làm nguyên liệu sản xuất chịu điều kiện riêng theo Điều 71 Luật Bảo vệ môi trường 2020 và Điều 45 Nghị định 08/2022/NĐ-CP.
Dịch vụ nhập khẩu nhựa ABS từ Trung Quốc của 90000 Logistics
Nhập khẩu nhựa ABS đòi hỏi sự thống nhất giữa thông tin hàng hóa và chứng từ. Sai sót trong phân loại hoặc khai báo có thể ảnh hưởng đến tiến độ thông quan.
90000 Logistics cung cấp dịch vụ logistics quốc tế, hỗ trợ doanh nghiệp vận chuyển hàng hóa từ Trung Quốc về Việt Nam. Đội ngũ phụ trách có thể hỗ trợ kiểm tra chứng từ và phối hợp xử lý thủ tục hải quan.
Doanh nghiệp có thể sử dụng dịch vụ vận chuyển và hỗ trợ nhập khẩu của 90000 Logistics. Giải pháp này giúp kiểm soát quá trình vận chuyển và hạn chế phát sinh trong từng khâu.
Kết luận
Thủ tục nhập khẩu nhựa ABS từ Trung Quốc gồm kiểm tra hàng hóa, xác định mã HS và chuẩn bị chứng từ. Doanh nghiệp cũng cần thực hiện khai báo hải quan và hoàn thành nghĩa vụ thuế.
Với ABS dạng hạt, mã HS tham khảo là 3903.30.60. Thuế MFN là 3% và thuế ACFTA là 0% nếu đáp ứng điều kiện xuất xứ.
Riêng chính sách hóa chất cần căn cứ vào bản chất sản phẩm và thành phần thực tế. Không thể kết luận ABS thành phẩm phải xin giấy phép chỉ từ tên các monomer cấu thành.

Thủ tục nhập khẩu phụ tùng ô tô từ Đức về Việt Nam
VGM là gì? Quy định khai báo khối lượng container
Hướng Dẫn Gửi Đồ Từ Đức Về Việt Nam Bằng Đường Biển