

Khai giá thấp giúp giảm số thuế phải nộp trên tờ khai. Nhưng nếu mức giá không phản ánh đúng giao dịch, doanh nghiệp có thể phải nộp thêm thuế và tiền phạt.
Ví dụ, doanh nghiệp thanh toán 500 triệu đồng cho nhà cung cấp nhưng Invoice chỉ ghi 300 triệu đồng. Khi kiểm tra, hải quan phát hiện khoản chênh lệch và yêu cầu doanh nghiệp giải trình.
Vậy khai giá hàng nhập khẩu thấp hơn thực tế có bị truy thu thuế không? 90000 Logistics sẽ làm rõ các trường hợp dễ gặp, cách hải quan phát hiện và chi phí doanh nghiệp có thể phải chịu.
Khai giá hàng nhập khẩu thấp hơn thực tế có bị truy thu thuế không?
Có, nếu trị giá khai báo không đúng quy định và làm thiếu số thuế phải nộp. Cơ quan hải quan có thể xác định lại trị giá và yêu cầu doanh nghiệp nộp phần thuế còn thiếu.
Tuy nhiên, giá khai báo thấp hơn thị trường chưa đủ để kết luận doanh nghiệp vi phạm. Cơ quan hải quan cần xem xét giao dịch thực tế và chứng từ liên quan.
Có hai tình huống doanh nghiệp cần phân biệt:
- Giá mua thực tế thấp: Nhà cung cấp giảm giá hoặc áp dụng chiết khấu theo hợp đồng. Doanh nghiệp có chứng từ chứng minh mức giá này.
- Giá khai báo thấp hơn số tiền thực tế phải trả: Doanh nghiệp thanh toán thêm nhưng không phản ánh đầy đủ khoản tiền trong hồ sơ khai báo.
Tình huống thứ hai có rủi ro cao hơn. Doanh nghiệp cần làm rõ khoản chênh lệch và xác định khoản tiền đó có thuộc trị giá hải quan hay không.
Ví dụ, Doanh nghiệp nhập một lô hàng với giá ghi trên Invoice là 300 triệu đồng. Tuy nhiên, tổng số tiền thực tế phải trả cho nhà cung cấp là 500 triệu đồng.
Hải quan phát hiện sự chênh lệch qua chứng từ thanh toán. Doanh nghiệp phải giải trình 200 triệu đồng còn lại dùng để thanh toán khoản nào.
Nếu khoản chênh lệch thuộc trị giá hải quan nhưng bị bỏ sót, trị giá khai báo có thể bị xác định lại. Doanh nghiệp có thể phải nộp bổ sung thuế và chịu xử lý theo quy định.
Hải quan phát hiện khai giá thấp bằng cách nào?
Doanh nghiệp có thể bị kiểm tra ngay khi làm thủ tục thông quan. Sai lệch cũng có thể được phát hiện trong quá trình kiểm tra sau thông quan.
Đối chiếu Invoice với chứng từ thanh toán
Hải quan có thể kiểm tra Invoice, hợp đồng và chứng từ thanh toán. Mục đích là xác định mức giá khai báo có phản ánh đúng giao dịch hay không.
Ví dụ, hợp đồng ghi giá 20.000 USD nhưng Invoice chỉ thể hiện 12.000 USD. Chứng từ chuyển tiền lại thể hiện doanh nghiệp đã thanh toán 20.000 USD.
Khoản chênh lệch này cần được giải trình bằng chứng từ phù hợp. Nếu có khoản thanh toán bổ sung, doanh nghiệp phải xác định nghĩa vụ khai báo tương ứng.
So sánh giá với hàng hóa tương tự
Hải quan có thể đối chiếu dữ liệu về hàng hóa giống hệt hoặc tương tự. Mức giá thấp bất thường có thể khiến lô hàng bị đưa vào diện kiểm tra.
Tuy nhiên, giá thị trường không phải căn cứ duy nhất để kết luận khai sai. Cơ quan hải quan còn phải xem xét chất lượng, số lượng và điều kiện giao dịch.
Doanh nghiệp nên chuẩn bị chứng từ giải thích mức giá. Ví dụ gồm thỏa thuận chiết khấu, hợp đồng mua số lượng lớn hoặc biên bản xác nhận hàng giảm chất lượng.
Kiểm tra các khoản chưa thể hiện trên Invoice
Giá hàng không phải lúc nào cũng là khoản duy nhất cần xem xét khi xác định trị giá hải quan. Một số chi phí và khoản thanh toán khác có thể phải cộng vào trị giá theo quy định.
Chẳng hạn, doanh nghiệp có nghĩa vụ thanh toán thêm một khoản liên quan đến hàng nhập khẩu. Nếu khoản đó thuộc diện phải cộng nhưng chưa được khai báo, trị giá tính thuế có thể bị điều chỉnh.
Doanh nghiệp cần rà soát điều kiện giao hàng và các khoản chi phí liên quan. Không nên chỉ dựa vào tổng tiền trên Invoice để xác định trị giá hải quan.
Khai giá hàng nhập khẩu thấp hơn thực tế bị phạt bao nhiêu?
Mức xử lý phụ thuộc vào số thuế khai thiếu và tính chất vi phạm. Doanh nghiệp có thể phải nộp thêm thuế, tiền chậm nộp và tiền phạt.
Khai sai dẫn đến thiếu thuế
Hành vi khai sai dẫn đến thiếu thuế có thể bị phạt theo tỷ lệ phần trăm số thuế khai thiếu.
- Phạt 10%: Áp dụng với một số trường hợp người nộp thuế tự phát hiện và khai bổ sung sau thời hạn quy định, nhưng trước thời điểm cơ quan hải quan quyết định kiểm tra.
- Phạt 20%: Có thể áp dụng khi hành vi khai sai bị phát hiện trong quá trình làm thủ tục hoặc qua kiểm tra đối với hàng đã thông quan.
Điều kiện áp dụng cụ thể phụ thuộc vào từng trường hợp. Một số trường hợp khai bổ sung đúng thời hạn có thể thuộc diện không xử phạt.
Cố tình khai thấp để trốn thuế
Nếu hành vi đáp ứng điều kiện xác định là trốn thuế, mức xử phạt có thể nặng hơn.
Ngoài xử phạt hành chính, hành vi đủ yếu tố cấu thành tội phạm có thể bị xem xét trách nhiệm hình sự. Tuy nhiên, mức giá thấp hoặc có chênh lệch thanh toán chưa tự động chứng minh doanh nghiệp trốn thuế.
Cơ quan có thẩm quyền phải xem xét chứng cứ và các yếu tố pháp lý liên quan. Doanh nghiệp cần lưu giữ hồ sơ để chứng minh giao dịch thực tế.
Tổng chi phí doanh nghiệp có thể phải trả
Khi bị xác định khai thiếu thuế, doanh nghiệp cần tính đến các khoản sau:
| Khoản tiền | Cách xác định |
|---|---|
| Thuế truy thu | Phần thuế còn thiếu sau khi xác định lại trị giá |
| Tiền chậm nộp | Tính theo số thuế chậm nộp và thời gian tương ứng |
| Tiền phạt | Tùy hành vi và điều kiện áp dụng |
Ví dụ, sau khi xác định lại trị giá, doanh nghiệp bị thiếu 20 triệu đồng tiền thuế. Nếu tiền chậm nộp được tính ở mức 0,03% mỗi ngày trong 100 ngày, khoản này là 600.000 đồng.
Công thức:
Tiền chậm nộp = Số thuế chậm nộp × 0,03% × Số ngày tính chậm nộp.
Đây mới là phần tiền chậm nộp trong ví dụ. Doanh nghiệp còn phải xem xét khoản thuế truy thu và tiền phạt nếu thuộc diện bị xử lý.
Khi nào giá khai báo thấp vẫn có thể được chấp nhận?
Không phải mọi trường hợp khai giá thấp đều là vi phạm. Điều cần chứng minh là mức giá phản ánh giao dịch thực tế và đáp ứng điều kiện xác định trị giá hải quan.
Nhà cung cấp giảm giá hoặc chiết khấu
Doanh nghiệp có thể mua hàng với giá thấp hơn bảng giá thông thường. Nguyên nhân có thể là chiết khấu số lượng, ưu đãi theo hợp đồng hoặc chương trình giảm giá.
Để chứng minh, doanh nghiệp nên lưu hợp đồng và phụ lục hợp đồng. Chứng từ thanh toán cùng thỏa thuận chiết khấu cũng cần thống nhất với mức giá khai báo.
Hàng hóa bị lỗi hoặc giảm chất lượng
Nhà cung cấp có thể giảm giá khi hàng hóa không đạt chất lượng như thỏa thuận. Trong trường hợp này, doanh nghiệp cần có chứng từ chứng minh việc điều chỉnh giá.
Hồ sơ có thể gồm biên bản xác nhận tình trạng hàng và thỏa thuận giảm giá. Doanh nghiệp cũng nên lưu chứng từ điều chỉnh hóa đơn nếu có.
Việc giảm giá chỉ được xem xét khi đáp ứng quy định áp dụng. Doanh nghiệp không nên tự giảm trị giá khai báo nếu chưa có căn cứ phù hợp.
Giá chưa chính thức tại thời điểm mở tờ khai
Một số hợp đồng quy định giá chính thức sau khi hàng được giao hoặc sau khi hoàn tất bước xác định giá. Giao dịch cũng có thể phát sinh khoản điều chỉnh cộng chưa xác định được tại thời điểm đăng ký tờ khai.
Trong trường hợp này, doanh nghiệp cần theo dõi thời hạn khai bổ sung theo quy định. Nếu bỏ sót nghĩa vụ khai báo, doanh nghiệp có thể bị truy thu thuế và xử lý vi phạm.
Đã khai sai trị giá hải quan thì nên xử lý thế nào?
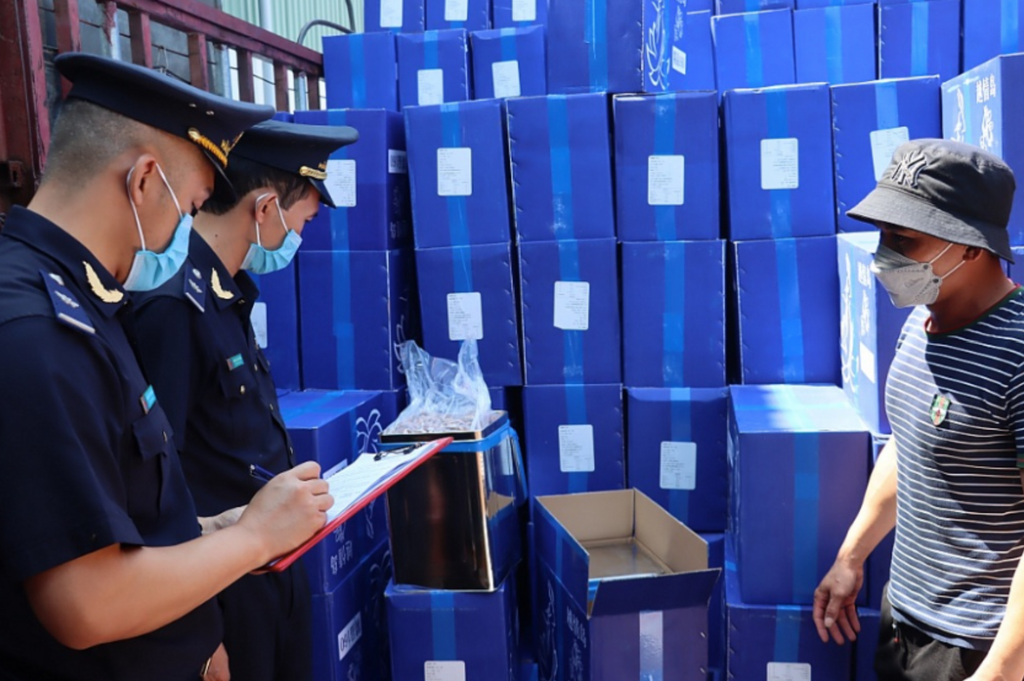
Khi phát hiện sai lệch, doanh nghiệp nên xác định nguyên nhân và thời điểm phát hiện. Hai yếu tố này ảnh hưởng đến cách xử lý và khả năng được xem xét không xử phạt.
Phát hiện sai trước khi hải quan kiểm tra
Doanh nghiệp nên rà soát lại hợp đồng, Invoice và chứng từ thanh toán. Nếu phát hiện trị giá khai báo chưa chính xác, cần thực hiện khai sửa đổi hoặc bổ sung theo quy định.
Nếu lô hàng chưa thông quan, doanh nghiệp nên xử lý sai lệch trước khi hồ sơ bị kiểm tra. Việc khai báo chính xác giúp hạn chế phát sinh vấn đề khi làm thủ tục.
Phát hiện sai sau khi thông quan
Doanh nghiệp cần xác định số thuế còn thiếu và kiểm tra thời hạn khai bổ sung. Không nên chờ đến khi nhận yêu cầu kiểm tra mới bắt đầu rà soát.
Một số trường hợp khai bổ sung trong vòng 60 ngày kể từ ngày thông quan và trước thời điểm có quyết định kiểm tra có thể thuộc diện không xử phạt. Điều kiện cụ thể còn phụ thuộc vào bản chất sai sót và quy định áp dụng.
Dù được xem xét không xử phạt, doanh nghiệp vẫn phải nộp đủ thuế còn thiếu. Tiền chậm nộp cũng được xử lý theo quy định nếu phát sinh.
Đã nhận yêu cầu giải trình từ hải quan
Doanh nghiệp nên đối chiếu từng khoản chênh lệch với chứng từ gốc. Hồ sơ giải trình cần làm rõ số tiền thực tế phải trả và lý do giá khai báo khác với dữ liệu bị nghi vấn.
Nếu khoản chênh lệch là chiết khấu hợp lệ, doanh nghiệp cần cung cấp tài liệu chứng minh. Nếu đã khai thiếu, doanh nghiệp nên xác định nghĩa vụ thuế và phương án xử lý phù hợp.
Không nên sử dụng lý do chung chung mà thiếu chứng từ hỗ trợ. Hồ sơ rõ ràng giúp cơ quan hải quan có cơ sở xem xét giao dịch.
Cách hạn chế rủi ro khi khai trị giá hàng nhập khẩu
Để hạn chế nguy cơ bị truy thu thuế, doanh nghiệp nên kiểm tra trị giá trước khi truyền tờ khai. Việc đối chiếu chứng từ cần được thực hiện xuyên suốt quá trình nhập khẩu.
Trước khi mở tờ khai:
- Đối chiếu giá trên hợp đồng, Invoice và chứng từ thanh toán.
- Kiểm tra điều kiện giao hàng và chi phí liên quan.
- Xác định các khoản phải cộng vào trị giá hải quan.
- Lưu tài liệu chứng minh chiết khấu hoặc giảm giá.
- Yêu cầu nhà cung cấp sửa chứng từ nếu thông tin chưa chính xác.
Sau khi thông quan:
- Đối chiếu số tiền thực tế thanh toán với trị giá đã khai báo.
- Rà soát khoản thanh toán bổ sung hoặc điều chỉnh giá.
- Kiểm tra thời hạn khai bổ sung khi giá chưa chính thức.
- Lưu hồ sơ để giải trình nếu phát sinh nghi vấn.
Những bước này giúp doanh nghiệp kiểm soát số liệu và hạn chế sai lệch giữa chứng từ. Đồng thời, doanh nghiệp có căn cứ rõ ràng khi cơ quan hải quan yêu cầu giải trình.
Kết luận
Khai giá hàng nhập khẩu thấp hơn thực tế có thể dẫn đến truy thu thuế và xử phạt. Rủi ro phụ thuộc vào giao dịch thực tế, số thuế khai thiếu và thời điểm doanh nghiệp phát hiện sai sót.
Doanh nghiệp nên đối chiếu Invoice, hợp đồng và chứng từ thanh toán trước khi mở tờ khai. Nếu phát hiện chênh lệch, cần rà soát nghĩa vụ khai bổ sung và xử lý sớm.
90000 Logistics hỗ trợ doanh nghiệp trong hoạt động vận chuyển quốc tế và xử lý các vấn đề phát sinh trong quá trình xuất nhập khẩu. Chuẩn bị hồ sơ rõ ràng từ đầu giúp doanh nghiệp chủ động hơn về tiến độ và chi phí lô hàng.

VGM là gì? Quy định khai báo khối lượng container
Hướng Dẫn Gửi Đồ Từ Đức Về Việt Nam Bằng Đường Biển
Dịch Vụ Mua Hộ Hàng Tây Ban Nha Trọn Gói